2026年10月9日。
金融庁が、プルデンシャル生命保険、ジブラルタ生命保険、そして持株会社のプルデンシャル・ホールディング・オブ・ジャパンに行政処分を出した。
このうちプルデンシャル生命には、
2026年10月13日から2027年1月31日まで、
一部例外を除いて保険募集と保険契約の締結を停止する業務停止命令と、業務改善命令が出ている。
問題になったのは、
営業社員や元営業社員による金銭の不適切な取り扱いだけじゃない。
報酬制度。
表彰制度。
営業管理。
ガバナンス。
そして金融庁は、
営業優先ではなく、コンプライアンスや顧客保護を重視する組織風土への転換まで求めている。
僕は以前、プルデンシャル生命でライフプランナーとして保険営業をしていた。
だから、このニュースを見た時、
「そんなことが起きてたんか」
と驚いたというより、
正直、
「今さらかい」
という気持ちの方が強かった。
もちろん、
今回明らかになった不適切な金銭取扱いや投資案件を、僕自身が当時知っていたという話ではない。
でも、
売ること。
稼ぐこと。
営業成績を上げること。
それが強く評価される世界だったことは、自分自身が経験している。
今回の記事では、
「プルデンシャルが悪い」
という話だけをしたいわけじゃない。
僕が保険営業をしていた時から感じていた、
売れる営業と、顧客本位の営業は同じなのか。
そこを考えてみたい。
金融庁が問題にしたのは、個人の不祥事だけじゃなかった
今回の行政処分で、僕が一番気になったのはここだった。
金融庁は、
「一部の営業社員が悪いことをしました」
だけでは終わらせていない。
営業成績に連動するフルコミッション。
優績者を強く評価する表彰制度。
営業第一線に対する牽制機能の不足。
そして、
営業を優先しすぎる企業文化。
そこまで踏み込んで問題としている。
これを読んだ時、
昔、自分が感じていた違和感を思い出した。
僕が合わなかったのは、「売ってる人が一番偉い」という空気だった
保険営業は営業の仕事。
売らないと会社も成り立たない。
営業成績が評価されるのも当然だと思う。
そこ自体を否定するつもりはない。
でも僕が在籍していた当時、
自分自身が強く感じていたのは、
「売っている人が一番偉い」
という空気だった。
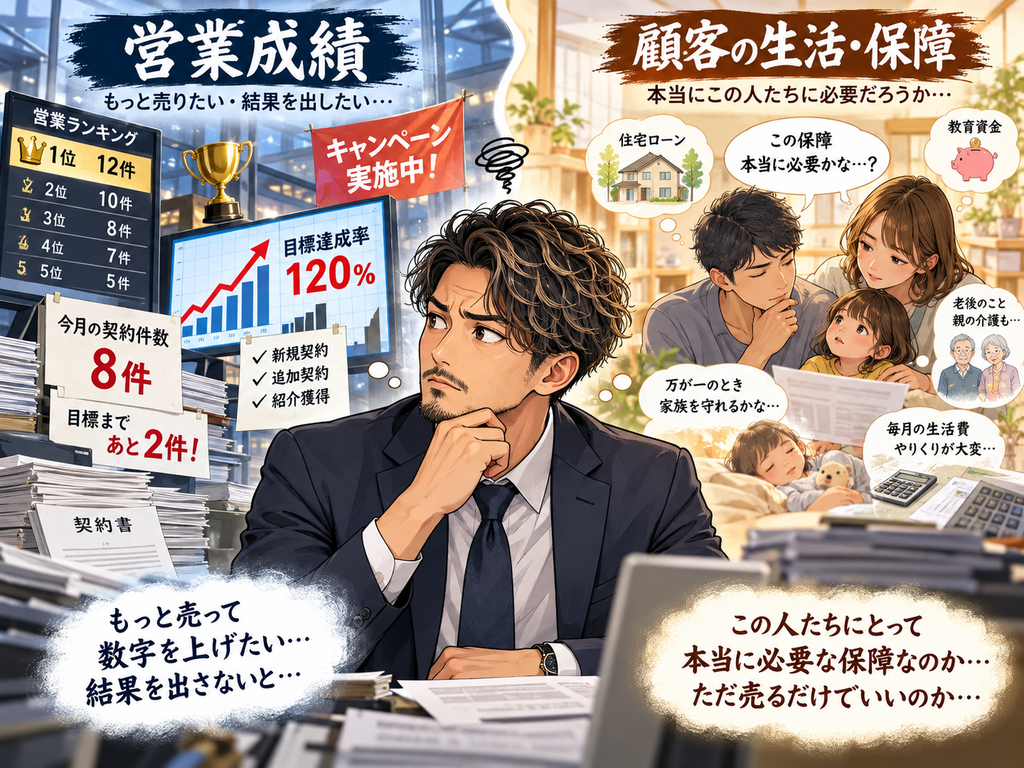
営業成績は共有される。
順位も出る。
キャンペーンもある。
目標もある。
そして、
キャンペーン期間に契約を入れるために、
商談や契約のタイミングを調整することもある。
これが僕には結構気持ち悪かった。
普段の営業なら、
「万が一はいつ起きるか分からない」
「今日の帰り道に何かあるかもしれない」
「必要な保障なら早く持った方がいい」
と話す。
これは理屈として間違っていない。
でもキャンペーンになると、
「できればこの期間に契約してほしい」
という営業側の事情が入ってくる。
普段は、
「万が一はいつ起きるか分からないから早く入りましょう」
と言っているのに、
自分の成績の都合では契約時期を調整する。
僕はこういうところに、ずっと違和感があった。
「この時間、ご飯食べてそうやから電話やめとこ」でも顧客本位だと思う
顧客本位というと、
ものすごく立派な理念みたいに聞こえる。
でも僕は、
もっと小さい話だと思っている。
夜に電話しようと思った。
でも、
「この時間、ご飯食べてそうやな」
と思ったら、
今日はやめる。
それだけでも十分、顧客本位だと思う。
逆に、
「今日この商談を入れないと自分の目標が達成できない」
となった瞬間、
判断の中心が顧客から自分へ変わる。
ここが難しい。
保険営業も仕事。
自分の生活のためにやっている。
売れなければ、自分が困る。
でも、
顧客にとって必要なものと、
自分が今売りたいものが一致するとは限らない。
僕はこの葛藤がかなり強かった。
そして最終的には、
この仕事を続けること自体がしんどくなった。
営業がうまい人ほど、「優秀」に見える
プルデンシャル生命には、
営業マンとして本当に優秀な人が多かった。
これは今でもそう思っている。
喋るのもうまい。
人の話を聞くのもうまい。
ロープレもかなりやる。
紹介をもらう技術もある。
目の前でそんな営業をされたら、
「この人めちゃくちゃ詳しいな」
と思うのも無理はない。
でも、
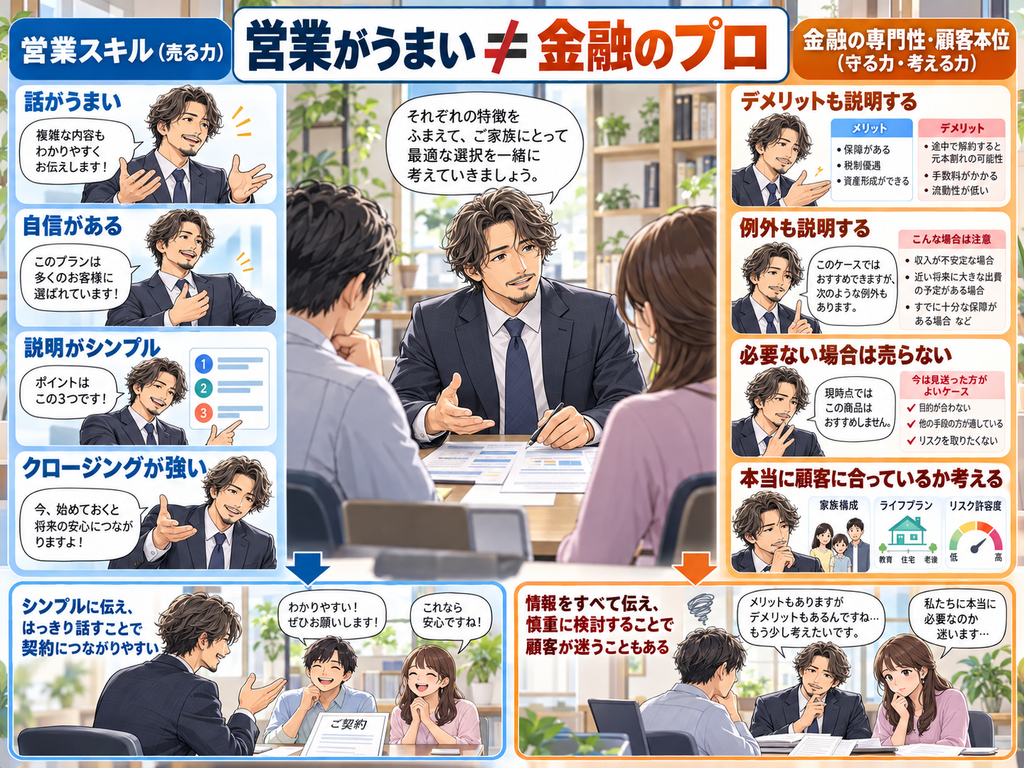
営業がうまいことと、金融のプロであることは別。
ここはかなり大事だと思う。
しかも営業の世界では、
僕自身、
きっちり説明しようとすればするほど、売れにくくなる
という感覚もあった。
メリット。
デメリット。
例外。
注意点。
全部を丁寧に説明すると、
話は長くなる。
選択肢も増える。
聞く側も迷う。
逆に、
「あなたにはこれです」
とシンプルに自信満々で言い切る方が、
営業としては決まりやすい。
マーケティングではよくある話だと思うけど、
僕自身、保険営業をしていてかなり実感していた。
だから、
分かりやすく話せる人と、必要なことを全部説明してくれる人は、必ずしも同じじゃない。
ここも見極めるのが難しいところだと思う。
売れる営業と、顧客本位の営業は同じじゃない
これは今でも答えが難しい。
売れている人が、
本当に顧客から信頼されているから売れている場合もある。
顧客本位でやっているから紹介が増えて、
結果として営業成績が上がる人もいる。
逆に、
顧客の利益を優先するから、
「この人には今この商品はいらない」
と契約を取らず、
成績につながらない場合もある。
だから、
営業成績だけ見ても分からない。
人柄を見ても分からない。
正直、
普通の人が営業担当者の中身まで見抜くのはかなり難しいと思う。
有名な会社だから安心。それも完全には間違ってない
じゃあ、
会社の看板は意味がないのか。
僕はそうは思わない。
大手には、
商品管理。
審査。
教育。
コンプライアンス。
契約管理。
保険金支払い。
いろんな仕組みがある。
実際、会社としての信用は大事。
ただ、
「大手だから担当者まで全部安心」
とはならない。
逆も同じ。
一人の営業社員が問題を起こしたからといって、
会社の商品や、
そこで働く全員までダメになるわけでもない。
それと、保険についてよく誤解されやすいと思うことがある。
「会社によって、とんでもなくお得な保険が隠れている」
みたいな感覚。
保険は金融商品で、
保険会社が好き勝手に商品を作って販売できるわけではない。
商品内容や保険料率などは、
保険業法に基づく審査や認可・届出の枠組みの中で扱われている。
だから、
「他社より圧倒的に得する魔法の商品を探す」
みたいに考えるより、
自分に必要な保障が何なのか。
その保障に対して、いくら払うのか。
そこを見た方が大事だと思っている。
もちろん、
同じような保障でも会社や商品設計によって保険料差はある。
健康状態の区分。
解約返戻金。
特約。
保障期間。
こういう違いもある。
だから比較する意味がないわけではない。
でも、
安さだけで比較するより、条件を揃えて中身を見る方が大事。
僕はそう考えている。
今回の問題は「顧客との距離が近かったから」ではないと思う
保険営業は、
顧客との距離がかなり近くなる。
家族構成。
収入。
貯蓄。
住宅ローン。
将来の不安。
普通なら他人に言わないことまで聞く。
だから、
「営業と顧客の距離が近すぎるのが危険」
という意見もあると思う。
でも僕は、
今回の本質はそこではないと思っている。
距離が近いこと自体は悪くない。
むしろ保険を考えるなら、
家族やお金の話をある程度深く聞かないと、
必要な保障なんて決められない。
問題は、
売る側が、その関係を何に使うか。
営業力が高い人は、
正規の保険商品を売っても強い。
でも、
その能力を不適切な投資商品や金銭の話に使えば、
同じ営業力がそのまま危険になる。
ここは、
売る側の責任だと思う。
営業マンのことは嫌いでも、保険のことは嫌いにならないでください
今回の報道を見て、
「やっぱり保険会社なんて信用できん」
「生命保険なんて全部いらん」
となるのは違うと思う。
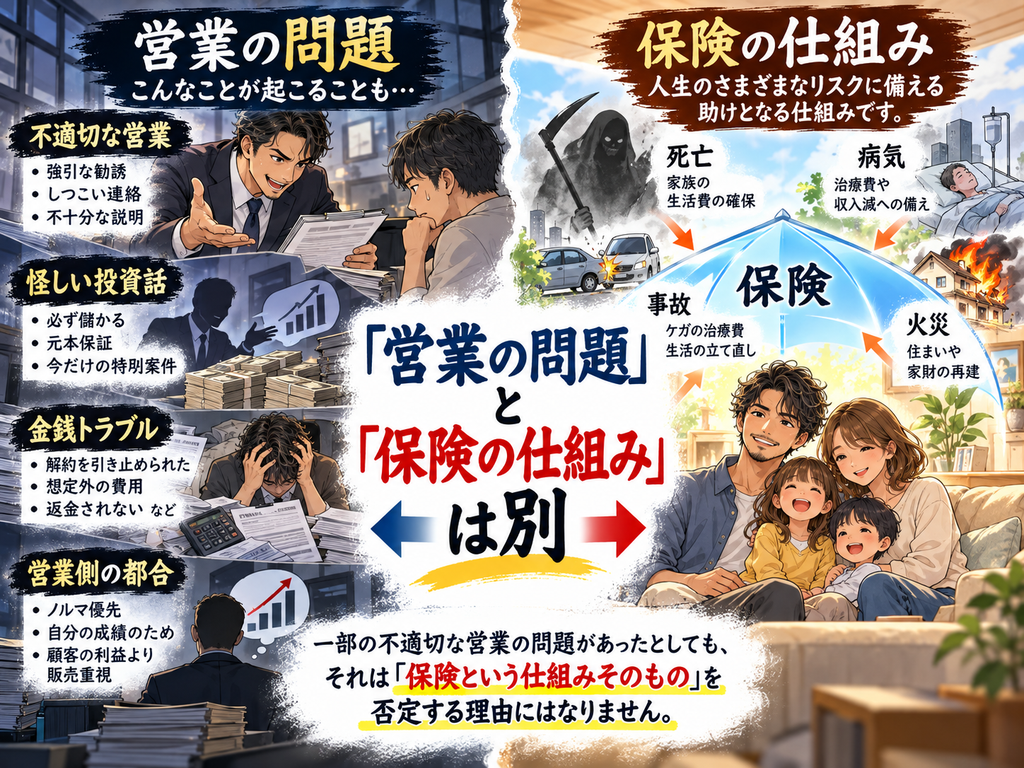
保険という仕組み自体は、
僕は今でも素晴らしいと思っている。
自分の貯金だけではどうにもならないことが起きた時。
家族を残して亡くなった時。
病気や事故で働けなくなった時。
火事。
事故。
賠償。
自分一人では抱えきれない大きなリスクを、
大勢で支える。
それが保険の本来の役割。
生保も損保も、
世の中に必要な仕組みだと思う。
だから、
前田敦子的に言えば、
「営業マンのことは嫌いでも、保険のことは嫌いにならないでください」
である。笑
今回の記事で一番言いたいのは、
たぶんこれかもしれない。
正規の保険商品だから、自分に必要とは限らない
今回のような、
そもそも保険ではない投資話や、
不適切な金銭のやり取りは論外。
でも、
僕がもっと難しいと思うのはその先。
正規の保険商品でも、
その人に必要とは限らない。
保障が多すぎるかもしれない。
期間が長すぎるかもしれない。
保険料が重すぎるかもしれない。
資産形成まで全部保険でやる必要はないかもしれない。
合法。
正式な商品。
手続きにも問題なし。
それでも、
その人にとっていい契約とは限らない。
ここが保険の難しいところだと思う。
僕は「資産形成を保険でやる」ことに今も疑問がある
これは、
僕自身も保険に詳しくなるまではそうだった。
日本では生命保険に入る人が多い一方で、
「掛け捨てはもったいない」
と感じる人もかなり多い。
実際、
生命保険文化センターの2025年度調査でも、
掛け捨て型の商品を希望する人より、
貯蓄機能を持つ保険を選びたい人の方がかなり多い。
僕も昔は、
「せっかく保険料払うなら、何か戻ってきた方が得やん」
と思っていた。
でも、
保険を勉強していくと、
戻ってくるお金はどこかから突然湧いてくるわけではない。
当然、
その分も含めて保険料を払っている。
だから僕は今、
「掛け捨てはもったいないか」
ではなく、
必要な保障を、必要な期間、いくらで持てるか。
そこを見る。
そして、
資産形成は資産形成。
保険は保険。
できるだけ分けて考えたい。
もちろん、
貯蓄型保険が全部悪いとは思っていない。
条件によって合う人もいる。
でも、
「保障もできます」
「貯金もできます」
「運用もできます」
と全部一つの商品に入ってくると、
何にいくら払っているのか分かりにくくなる。
僕はそこが好きじゃない。
じゃあ、いい営業担当者をどう見分ければいいのか
これも難しい。
正直、
「この質問をすれば絶対見抜ける」
みたいな方法はないと思う。
僕なら個人的に、
成功者感を必要以上に前面に出す営業は少し警戒する。笑
派手なスーツ。
高級時計。
高級車。
やたらマッチョ。
これは半分冗談。
でも半分は本気。
その生活自体が悪いわけじゃない。
ただ、
「自分はこれだけ成功しています」
を営業材料として強く使う人を見ると、
僕は少し距離を取る。
その人がどれだけ稼いでいるかより、
自分に必要なものを、自分に分かる言葉で説明してくれるか。
そっちの方が大事だと思う。
一番安心なのは、利害のない人にも一回聞くこと
これが一番現実的かもしれない。
保険営業は、
商品を売れば報酬が発生する。
これは悪いことじゃない。
仕事なんだから当然。
でも、
その提案が本当に自分に合っているか不安なら、
一回、
その商品を売っても何の報酬も発生しない人
にも聞いてみればいい。
保険や金融に詳しい元営業。
FP。
必要なら、
有料の相談でもいい。
セカンドオピニオンみたいなもの。
売る人の話だけを聞いて決めるより、
違う立場の意見も聞いた方が判断しやすい。
最低限、「何のための保険か」は自分で分かっていた方がいい
全部の約款を読む。
全部の制度を理解する。
普通の人にそこまで求めるのは無理だと思う。
だから専門家がいる。
だから担当者がいる。
でも、
何のための保険なのか。
いくら保障されるのか。
いつまで保障されるのか。
毎月いくら払うのか。
ここくらいは、
自分でも分かっていた方がいい。
最低限、
「自分は何のためにこの保険へ入っているのか」
を自分の言葉で説明できる。
それだけでも全然違う。
今回の行政処分を見て、
僕が改めて思ったのはそこだった。
売れる営業が悪いわけじゃない。
営業成績が高いことも悪くない。
会社が利益を追うことも当然。
でも、
顧客のための商品を扱う仕事で、
いつの間にか営業側の都合が中心になったら、
どこかでズレる。
そして、
だからといって保険そのものまで否定する必要もない。
保険は本来、
人生を不安にするための商品じゃない。
自分ではどうしようもない時に、自分や家族を支えるための仕組み。
売る人と商品。
そこは分けて考えた方がいいと思う。