「この前入院して、保険から20万円出たんよ」
「払った金額より多く返ってきたから得したわ」
保険の話をしていると、こういう話を結構聞く。
もちろん、
入ってすぐ病気になったり、
事故に遭ったり、
たまたま大きな給付金を受け取ったりして、
結果だけ見れば「得した」ということはある。
でも僕は昔から、
保険って、そもそも得するために入るものじゃないやろ
と思っている。
僕は以前、保険営業をしていた。
FPとして保険を勉強して、
実際に人の保障を考える仕事もしてきた。
その経験を経て今思うのは、
保険は、
自分では抱えきれないリスクを、外に逃がすためのもの。
それ以上でも、それ以下でもない。
今回は、
これから保険を考える人にも、
すでにいくつも保険に入っている人にも、
一度最初に戻って、
「そもそも何のために保険に入るのか」
を整理してみたい。
保険は「起きてほしくないこと」に備えるもの
生命保険なら、
自分が亡くなる。
病気になる。
働けなくなる。
損害保険なら、
事故。
火事。
賠償。
どれも、
できれば一生起きてほしくないことばかりだ。
だから僕は、
保険金を受け取って、
「儲かった」
という感覚が昔から少し苦手だった。
死亡保険なんて特にそう。
自分が死んで保険金が出たから、
「得した」
も何もない。
残された家族にとっても、
大切な人が亡くなる代わりにお金を受け取っているだけ。
保険の目的は、
そこで利益を出すことじゃない。
何か起きた時に、自分や家族だけでは背負えない経済的なダメージを小さくすること。
僕はこれが保険の基本だと思っている。
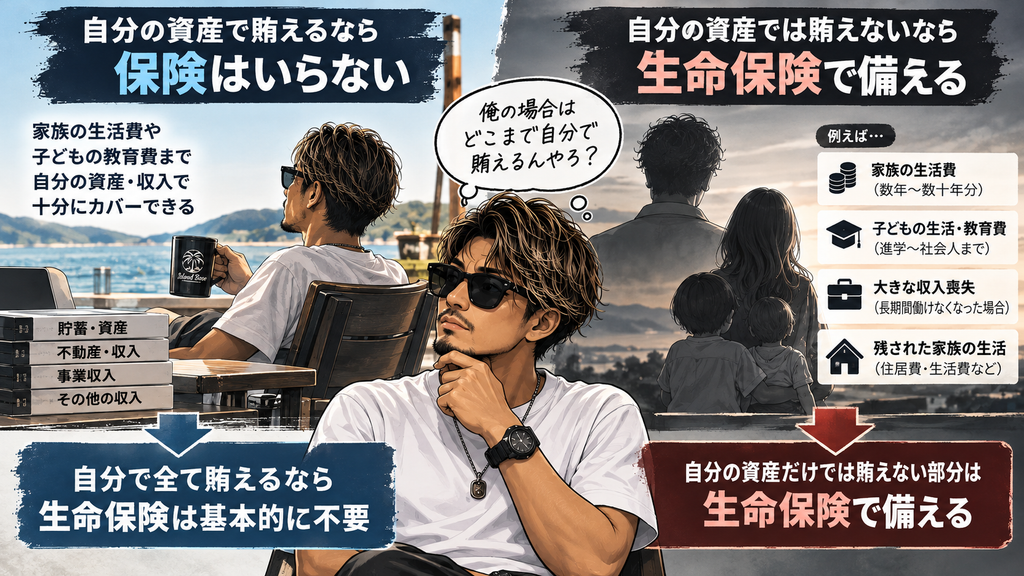
極端な話、お金が十分にある人なら生命保険はいらない
たとえば、
自分が明日亡くなったとしても、
残された家族が一生お金に困らないだけの資産がある。
住宅ローンも問題ない。
子どもの生活費も教育費も問題ない。
配偶者の老後も問題ない。
そんな人なら、
大きな死亡保障を持つ必要性はかなり低いと思う。
なぜなら、
自分の資産でリスクを吸収できるから。
保険は、
自分でカバーできない部分をカバーするもの。
逆に言えば、
自分でカバーできるなら保険会社にお金を払ってまで移す必要はない。
これが僕の保険に対する基本的な考え方。
「保険で得した」は、本当に得したのか
たとえば、
10万円の入院給付金を受け取ったとする。
「10万円もらえた!」
となりがちだけど、
その保険に今までいくら払ったのか。
そこまで考える人は意外と少ない。
もちろん、
加入してすぐに給付対象になって、
支払った保険料よりはるかに多く受け取ることもある。
保険なので当然そういう人もいる。
逆に、
何十年も保険料を払って、
一度も給付を受けずに終わる人もいる。
でも、
それでいいと思う。
むしろ、
病気にもならず、事故にも遭わず、保険を使わずに済んだなら、それが一番いい。
掛け捨て保険で一円も戻ってこなかったとしても、
その期間ずっと、
「もし大きなことが起きても一定の保障がある」
という状態を買っていた。
それが保険料だと思えばいい。
必要保障額は、1円単位まで計算しなくていいと思っている
生命保険を考えると、
よく、
「必要保障額はいくらですか?」
という話になる。
もちろん、
ある程度考える必要はある。
でも僕は、
何十年先まで細かく予測して、
1円単位で必要保障額を計算する必要はないと思っている。
だって、
子どもが大学へ行くのか。
私立なのか公立なのか。
どこに住むのか。
配偶者が何年後にどれだけ働くのか。
そんなもの、
今考えても分からない。
だから僕なら、
まずはざっくり考える。
子どもがいるなら、
成人するまでに必要になりそうな生活費や教育費。
専業主婦・主夫の配偶者や、
他にも扶養している家族がいるなら、
その分を上乗せする。
住宅ローンなどの借金があるなら、
それも確認する。
ここで大事なのは、
最初に借りた金額ではなく、今残っている返済額。
住宅ローンなら、
団体信用生命保険で死亡時の残債がなくなる契約も多い。
その場合、
同じ金額を死亡保障へ上乗せする必要はない。
逆に団信がない借入なら、
残返済額は最低限考えておきたい。
あとは、
公的保障や貯蓄もある。
だから、
完璧な数字を作るというより、
「自分がいなくなっても、とりあえず家族が大きく困らない金額」
くらいから考えればいいと思っている。
民間保険を考える前に、公的保障を知った方がいい
ここはかなり大事。
日本には民間の保険しかないわけじゃない。
公的医療保険がある。
高額療養費制度がある。
会社員など一定の条件を満たせば、病気やケガで働けない時に傷病手当金が使える場合もある。
死亡した時には、
条件を満たせば遺族年金もある。
障害が残れば障害年金の対象になることもある。
それでも生活できない時には、
さらに社会保障のセーフティーネットがある。
つまり、
何か起きた時に、
全部を民間の生命保険だけで用意する必要はない。
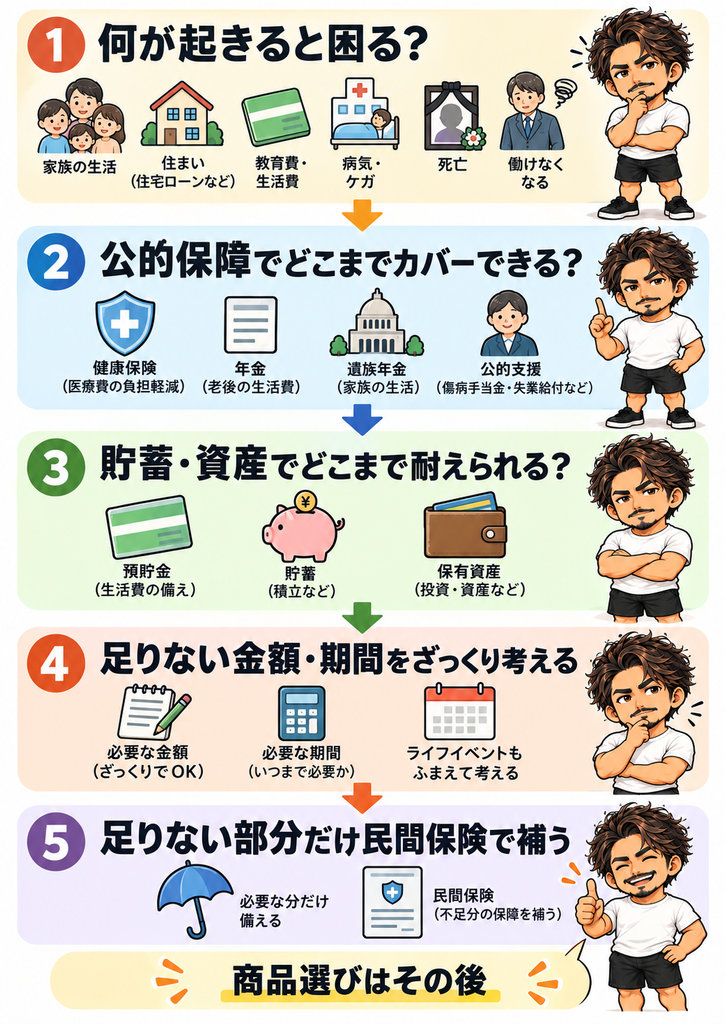
まず国の仕組みでどこまでカバーされるのか。
自分の貯蓄でどこまで耐えられるのか。
それでも足りない部分はいくらなのか。
そこに民間保険を使う。
僕はこの順番が自然だと思っている。
医療保険は、僕なら基本的に優先順位を下げる
これは僕個人の考えだけど、
民間の医療保険は基本的に必要性が低いと思っている。
日本には公的医療保険があって、
医療費が高額になった時にも自己負担を抑える制度がある。
もちろん、
何でも無料になるわけではない。
差額ベッド代。
食事代。
保険適用外の治療。
働けない期間の収入減。
こういう部分は別。
だから、
「入院するなら絶対個室じゃないと嫌」
とか、
「貯蓄がほとんどなくて、数万円の臨時出費でも厳しい」
という人なら、
民間の医療保障を持つ意味はあると思う。
それでも僕なら、
まずシンプルな保障や共済程度から考える。
少なくとも、
何個も医療保険に入って、
入院したらむしろ収入より保険金の方が多い、
みたいな状態を目指す必要はないと思っている。
就業不能への備えは、医療費とは少し違う
医療保険より、
僕がまだ意味を感じるのが就業不能への備え。
病院代そのものは払えても、
半年や1年働けなくなったら生活が回らない。
そういう家庭は普通にある。
特に、
貯蓄が少ない。
家族を養っている。
今の生活水準を大きく落としたくない。
という人なら、
働けなくなった時の保障を考える意味はあると思う。
ただしこれも、
会社員なのか自営業なのか。
公的制度で何が使えるのか。
貯蓄がどれくらいあるのか。
条件によって必要性は変わる。
だから、
「就業不能保険には全員入った方がいい」
という話ではない。
僕は基本的に、掛け捨てでいいと思っている
日本人は保険が好きなのに、
「掛け捨てはもったいない」
という人がかなり多い。
僕自身も、
保険に詳しくなる前はそうだった。
どうせ同じ保険料を払うなら、
最後にお金が戻ってくる方がええやん。
普通に考えたらそう思う。
でも、
保険を勉強していくと、
僕は逆の考えになった。
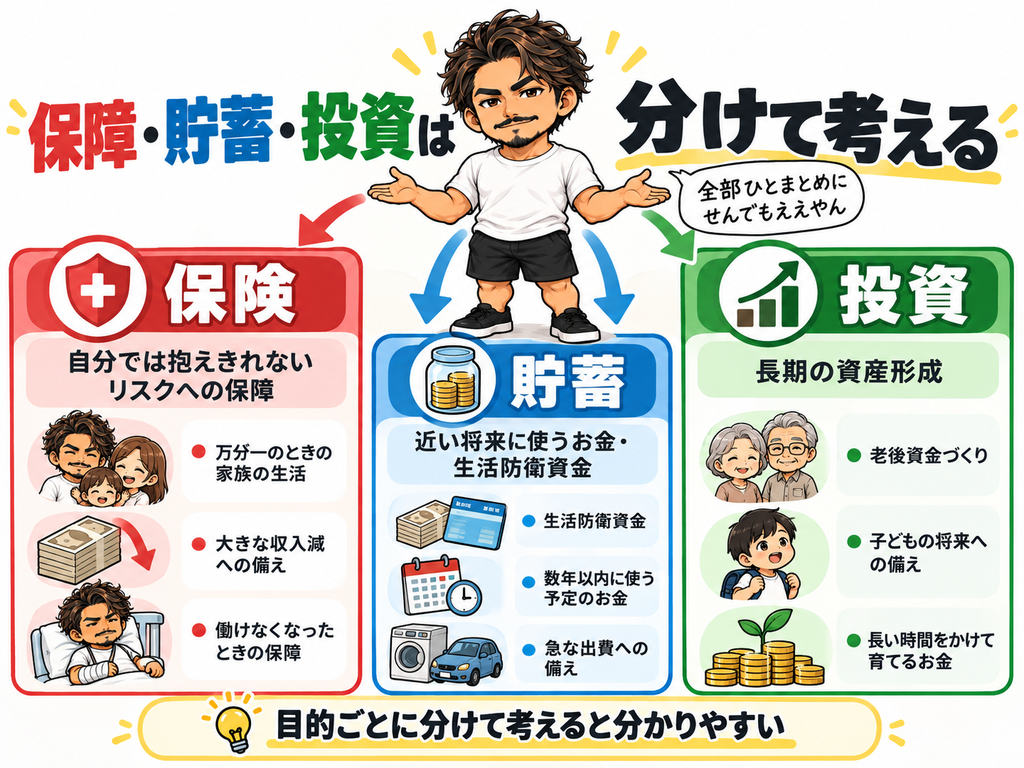
保障は保障。
貯蓄は貯蓄。
投資は投資。
分けた方が分かりやすい。
終身保険や養老保険など、
貯蓄性を持たせた商品もある。
もちろん、
それ自体が悪いわけではない。
でも、
解約返戻金が十分に立ち上がるまで時間がかかる商品もある。
途中で解約すれば、
払った保険料より戻る金額が少なくなることもある。
長期間資金を固定することにもなる。
さらに物価が上がった時、
将来受け取る固定額の実質的な価値が下がる可能性もある。
僕はそこまで全部一つの商品にまとめるより、
必要な死亡保障は掛け捨てで安く持って、
残ったお金は自分で貯めるなり、
投資するなりした方が分かりやすいと思っている。
じゃあ貯蓄型保険が合う人は誰なのか
正直、
僕自身は積極的に選ぶことはないと思う。
ただ、
「掛け捨てで一円も戻らないのはどうしても嫌」
という人はいる。
それが心理的に耐えられないなら、
貯蓄型を選ぶのも一つの考え方だと思う。
5年や10年など比較的短期間で保険料を払い切れるだけの余裕があって、
長期間そのお金を使う予定もない。
そういう人なら候補になる場合もある。
ただ僕としては、
そこまで大きな保険料を短期間で払えるくらい資産に余裕があるなら、
「そもそもそんな大きな保険いる?」
とも思ってしまう。笑
また、
健康状態によって希望する保険に入りにくい場合もある。
商品によって引受条件は違うので、
その場合には定期保険だけに決めつけず、
別タイプの商品まで含めて選択肢を確認する意味はあると思う。
要するに、
掛け捨てが正義、貯蓄型が悪
という単純な話ではない。
僕なら基本は掛け捨てを選ぶ。
それだけ。
保険で資産形成することにも、僕はかなり疑問がある
最近は、
NISAをはじめ、
普通の人でも投資を始めやすい時代になった。
そんな中で、
「保障もあります」
「貯蓄もできます」
「資産形成にもなります」
と全部一つにまとめる必要が、
昔よりさらに薄くなっていると僕は思う。
もちろん、
投資なら絶対儲かる、
なんて話ではない。
価格は上下するし、
元本割れすることもある。
でも、
長期の資産形成をしたいなら資産形成として考える。
万が一に備えたいなら保険として考える。
その方が、
今どこにいくらお金を使っているのか分かりやすい。
僕なら、
保険は必要最低限にして、余ったお金は別で貯蓄や投資に回す。
その方が将来、
「あの時こうしておいて良かったな」
と思える確率は高いんじゃないかと思っている。
保険を見直すなら、家族構成が変わった時
保険は一回入ったら終わりではない。
独身だった人が結婚する。
子どもが生まれる。
子どもが独立する。
離婚する。
扶養する家族が増える。
逆に減る。
家族構成が変われば、
必要な保障も変わる。
だから僕なら、
こういうタイミングで一度見直す。
ただし、
ここには一つ難しいところもある。
保険は、
欲しくなった時にいつでも追加できる商品ではない。
健康な時には入れた保険でも、
病気をした後では加入できなかったり、
条件が付いたりすることがある。
だから、
「今いらなそうだから全部切って、必要になったらまた入ればいい」
と簡単には考えない方がいい。
減らす時も、
将来もう一度入り直せるとは限らない。
ここは確認してから動いた方がいい。
保険料が高くて困っているなら、僕ならまずここを見る
もし、
「毎月の保険料が高すぎてしんどい」
と相談されたら、
僕ならまず貯蓄型の生命保険を見る。
次に、
医療保障が過剰になっていないかを見る。
そして、
よく分からない特約が大量についていないか。
この辺を見る。
ただし、
貯蓄型保険だからすぐ解約、
ではない。
今解約すると、
解約返戻金はいくらなのか。
あと何年払うのか。
今の保障をなくして問題ないのか。
新しい保険へ入り直すなら健康状態に問題はないのか。
そこまで見てから考える。
保険の見直しは、
「高いから解約!」
で終わらせると、
逆に損することもある。
貯蓄型を選ぶなら「入口」だけじゃなく「出口」も見る
これは保険商品を見る時に、
僕が結構大事だと思っているところ。
貯蓄性のある商品なら、
いくら増えるのかだけじゃなく、
最終的にどう受け取れるのか。
そこまで見る。
一括で受け取れるのか。
年金形式にできるのか。
受取方法を後から選べるのか。
その時の自分の生活に合わせて、
出口を選べる商品の方が僕は使いやすいと思う。
何十年先の自分が、
今と同じ生活をしている保証なんてない。
入口の利率や返戻率だけを見るより、
将来どう使えるのかまで確認した方がいい。
会社や商品を探す前に、「何が怖いのか」を考えた方がいい
保険を探し始めると、
「どこの保険会社がいい?」
「どの商品が安い?」
から入りがち。
でも僕は、
その前に考えることがあると思う。
自分が死んだら、
誰がお金に困るのか。
働けなくなったら、
何か月なら貯蓄で耐えられるのか。
入院した時、
本当に何十万円もの民間保障が必要なのか。
住宅ローンは、
死亡した時どうなるのか。
公的保障で、
何が受けられるのか。
そこまで考えれば、
必要な保険はかなり絞れる。
商品を選ぶのはその後でいい。
以前書いた、
プルデンシャル生命への行政処分を見て、元ライフプランナーの僕が思うこと。売れる営業と顧客本位は同じじゃない。
でも触れたけど、
保険は担当者に全部任せるものでもない。
営業マンの説明を聞くことは大事。
でも、
最後に決めるのは自分。
最低限、
「何のために、この保険へ入っているのか」
くらいは自分で分かっていた方がいい。
保険は、得するために入るものじゃない
病気になって保険金が出た。
怪我をして給付金を受け取った。
死亡保険金を受け取った。
結果だけ見れば、
払った保険料以上のお金が出ることはある。
でも、
そのために病気になりたい人はいない。
怪我したい人もいない。
まして、
死亡保険金を受け取るために家族に死んでほしい人なんていない。
だから僕は、
保険を損得で考えない。
何も起きず、掛け捨てた保険料が全部戻ってこなかった。
それでいい。
むしろ、それが一番いい。
保険は、
得するための商品ではない。
自分ではどうにもできないことが起きた時に、
人生や家族の生活が壊れないようにするための商品。
だから、
自分で背負えるリスクまで全部保険に任せなくていい。
公的保障を知る。
貯蓄を見る。
家族を見る。
その上で、
どうしても自分では抱えきれない部分だけ保険に任せる。
僕はそれくらいが、
ちょうどいいと思っている。